

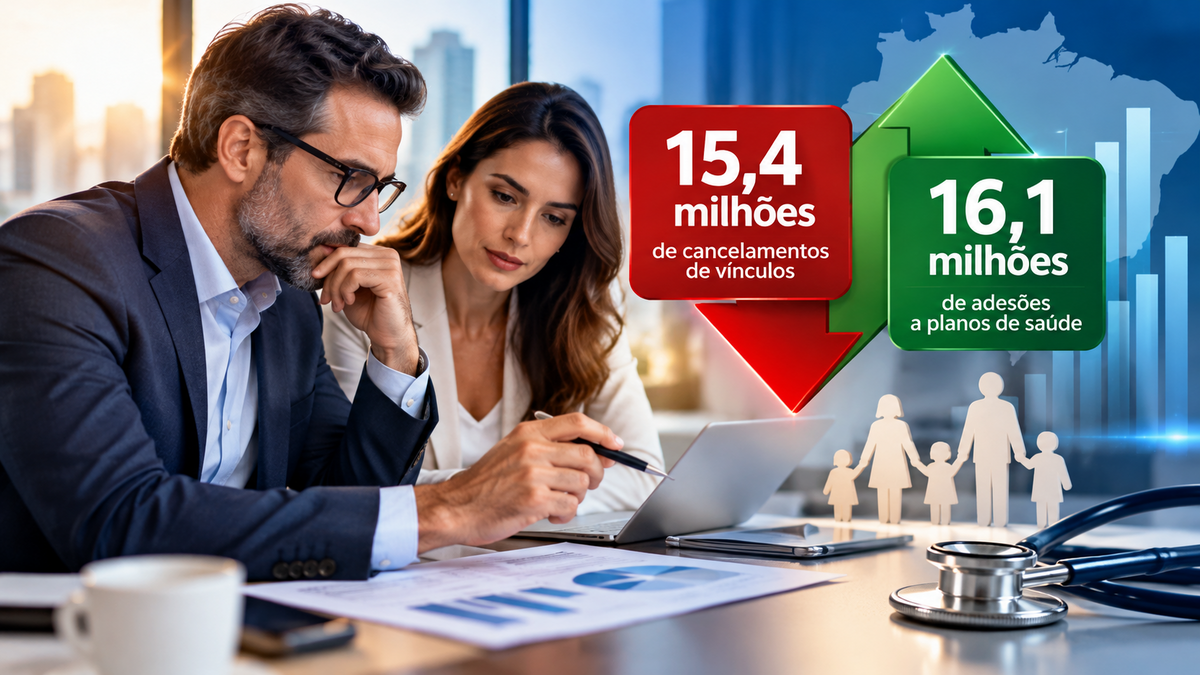
O mercado brasileiro de planos de saúde registrou cerca de 15,4 milhões de cancelamentos de vínculos médico-hospitalares nos 12 meses encerrados em agosto de 2026. No mesmo intervalo, foram contabilizadas aproximadamente 16,1 milhões de adesões, segundo balanço divulgado pela Agência Nacional de Saúde Suplementar (ANS) em outubro.
Apesar do volume expressivo de saídas, o setor encerrou agosto com mais de 53 milhões de vínculos de assistência médica. Os dados mostram intensa movimentação contratual, mas não permitem concluir que 15,4 milhões de pessoas ficaram sem cobertura: cancelamentos e adesões contabilizam vínculos, e uma mesma pessoa pode mudar de plano ou possuir mais de um contrato.
Por que ocorrem tantos cancelamentos?
A movimentação pode estar relacionada a mudanças de emprego, encerramento ou substituição de contratos coletivos, alterações na composição de grupos empresariais e decisões individuais de contratação. Parte dos beneficiários deixa um plano e ingressa em outro.
Por isso, o total de cancelamentos não deve ser interpretado isoladamente. O contraste com o número de novas adesões ajuda a dimensionar a dinâmica do setor, sem revelar, por si só, os motivos específicos de cada desligamento.
Empresas precisam olhar além da mensalidade
Para microempreendedores individuais (MEIs), pequenas e médias empresas, a escolha de um plano de saúde exige atenção à abrangência geográfica, à rede credenciada, ao tipo de acomodação e às regras de utilização.
Também é necessário verificar os requisitos de elegibilidade, o número mínimo de vidas, as carências aplicáveis e as condições de inclusão e exclusão de beneficiários. Planos individuais, coletivos por adesão e coletivos empresariais seguem regras distintas.
Reajustes e custos iniciais merecem atenção
O preço de entrada não resume o custo de um contrato. Empresas devem avaliar como funcionam os reajustes e se há coparticipação em consultas, exames ou outros procedimentos, conforme o produto contratado.
Os planos coletivos não estão sujeitos ao mesmo teto anual de reajuste definido pela ANS para planos individuais e familiares regulamentados. Assim, compreender as condições contratuais é parte essencial da comparação.
Além das mensalidades futuras, vale analisar o desembolso inicial e eventuais condições oferecidas por intermediários. Empresas que pesquisam alternativas podem consultar as condições de contratação do plano de saúde Porto Saúde empresarial, observando a elegibilidade e as regras informadas pela corretora responsável. Benefícios concedidos por corretoras independentes não devem ser confundidos com descontos oficiais da operadora.
Rede credenciada influencia a decisão
A disponibilidade de hospitais, laboratórios e profissionais nas localidades relevantes para os beneficiários pode pesar tanto quanto o preço. Produtos com abrangência regional e nacional podem atender necessidades diferentes, e a rede deve ser conferida para o plano específico em avaliação.
No caso de coparticipação, também é importante entender quando há cobrança adicional e quais critérios são previstos em contrato. Comparar apenas a mensalidade pode gerar uma visão incompleta do custo de utilização.
Cancelamento não é sinônimo de perda definitiva de cobertura
Os indicadores divulgados pela ANS representam entradas e saídas de vínculos. Eles não mostram, isoladamente, quantas pessoas permaneceram sem assistência privada após o encerramento de um contrato.
Mudanças entre operadoras, trocas de emprego e reorganizações de contratos coletivos podem produzir cancelamentos seguidos de novas adesões. Os dados ainda estão sujeitos a atualizações informadas pelas operadoras.
Trocar de plano de saúde exige planejamento
A elevada movimentação de vínculos também chama atenção para os cuidados necessários durante a troca de planos. Antes de encerrar um contrato, o beneficiário deve verificar as condições de ingresso no novo produto, especialmente em relação às carências, à rede credenciada e à continuidade dos atendimentos.
Em determinadas situações, a portabilidade de carências permite mudar de plano sem cumprir novamente períodos já atendidos, desde que sejam respeitados os requisitos estabelecidos pela ANS.
Para empresas, a substituição de um contrato coletivo também exige planejamento. É importante avaliar as datas de encerramento e início das coberturas, as regras de movimentação cadastral e as condições aplicáveis aos colaboradores e dependentes.
Outro cuidado envolve a conferência dos hospitais, laboratórios e profissionais disponíveis no novo produto. Mesmo quando duas opções apresentam preços semelhantes, as diferenças de rede e abrangência podem influenciar diretamente a experiência dos beneficiários.
A análise antecipada dessas condições ajuda a reduzir imprevistos e favorece uma transição mais organizada entre contratos.
O que os números revelam para o consumidor?
A combinação de milhões de cancelamentos e adesões reforça a necessidade de decisões informadas. Antes de contratar ou trocar de plano, empresas e consumidores devem comparar coberturas, rede assistencial, condições de reajuste, coparticipação e regras de permanência.
O balanço evidencia um mercado amplo e dinâmico, no qual a adequação do contrato às necessidades reais pode ser mais importante do que uma vantagem pontual de preço.
Fonte: Agência Nacional de Saúde Suplementar (ANS), balanço de beneficiários referente a agosto de 2026, divulgado em outubro de 2026.